
নতুন পে-স্কেলে পুরোনো কর্মচারীদের বেতন নির্ধারণে বৈষম্যের অভিযোগ: একই গ্রেডে নতুনদের তুলনায় দীর্ঘদিনের কর্মীদের বৃদ্ধির হার কম?
১৯ সেপ্টেম্বর ২০২৬ অর্থ বিভাগের প্রকাশিত ‘চাকরি (বেতন ও ভাতাদি) আদেশ, ২০২৬’-এর পর সরকারি কর্মকর্তা-কর্মচারীদের বেতন পুনর্নির্ধারণের পদ্ধতি নিয়ে নতুন করে আলোচনা শুরু হয়েছে। গেজেটে ১ জুলাই ২০২৬ থেকে নতুন বেতন কাঠামো কার্যকর করার কথা বলা হলেও, পুরোনো মূল বেতন থেকে নতুন মূল বেতন নির্ধারণের পদ্ধতিই এখন সবচেয়ে বেশি আলোচনায়।
নতুন কাঠামোয় গ্রেড-১৩-এর প্রারম্ভিক মূল বেতন ১১ হাজার টাকা থেকে বেড়ে ২৪ হাজার টাকা হয়েছে। অর্থাৎ শুধু প্রারম্ভিক বেতন তুলনা করলে বৃদ্ধি দাঁড়ায় প্রায় ১১৮ শতাংশ। একইভাবে বিভিন্ন গ্রেডে মূল বেতন বৃদ্ধির হার ১০০ শতাংশের বেশি হয়েছে বলে প্রকাশিত প্রতিবেদনে উল্লেখ করা হয়েছে।
কিন্তু বিতর্ক তৈরি হচ্ছে অন্য জায়গায়—যারা ২০১৫ সালের পে-স্কেলে বহু বছর ধরে ইনক্রিমেন্ট নিয়ে একই গ্রেডের উচ্চতর ধাপে পৌঁছেছেন, তাদের নতুন বেতন কীভাবে নির্ধারিত হবে?
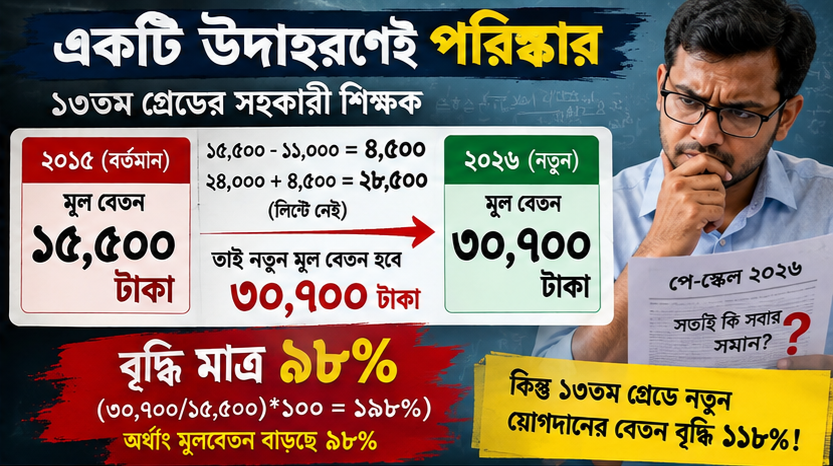
১৫,৫০০ টাকা বেসিকের উদাহরণে বিষয়টি স্পষ্ট
ধরা যাক, ১৩তম গ্রেডের একজন সরকারি কর্মচারীর ৩০ জুন ২০২৬ তারিখে মূল বেতন ছিল ১৫,৫০০ টাকা।
২০১৫ সালের জাতীয় বেতনস্কেল অনুযায়ী ১৩তম গ্রেডের স্কেল ছিল ১১,০০০-২৬,১৫০ টাকা এবং এর ধাপগুলোর মধ্যে ১৫,৫০০ টাকা একটি নির্ধারিত ধাপ ছিল। সরকারি গেজেটের ২০১৫ সালের স্কেল তালিকাতেও ১৩তম গ্রেডের ধাপ হিসেবে ১৫,৫০০ টাকা উল্লেখ রয়েছে।
এখন ২০২৬ সালের নতুন বেতন নির্ধারণের পদ্ধতি অনুযায়ী হিসাবটি দাঁড়ায়—
বর্তমান মূল বেতন: ১৫,৫০০ টাকা
পুরোনো স্কেলের প্রারম্ভিক বেতন: ১১,০০০ টাকা
পার্থক্য:
১৫,৫০০ − ১১,০০০ = ৪,৫০০ টাকা
নতুন ১৩তম গ্রেডের প্রারম্ভিক বেতন ধরা হলে—
২৪,০০০ + ৪,৫০০ = ২৮,৫০০ টাকা
কিন্তু নতুন স্কেলের নির্ধারিত ধাপের মধ্যে ২৮,৫০০ টাকা না থাকলে, গেজেটের নির্ধারণ পদ্ধতি অনুযায়ী পরবর্তী উচ্চতর ধাপে যেতে হবে। গেজেটে এ ধরনের ক্ষেত্রে হিসাবকৃত অর্থের সমান ধাপ না থাকলে পরবর্তী উচ্চতর নির্ধারিত ধাপে বেতন নির্ধারণের নীতি রাখা হয়েছে।
ফলে উদাহরণটি যদি প্রকাশিত নতুন স্কেলের ধাপের সঙ্গে মিলে যায় এবং পরবর্তী ধাপ ৩০,৭০০ টাকা হয়, তাহলে সংশ্লিষ্ট কর্মচারীর নতুন মূল বেতন হবে ৩০,৭০০ টাকা।
অর্থাৎ—
১৫,৫০০ → ৩০,৭০০ টাকা
বৃদ্ধি = ১৫,২০০ টাকা
শতকরা বৃদ্ধির হিসাব:
৩০,৭০০ ÷ ১৫,৫০০ × ১০০ ≈ ১৯৮.০৬%
অর্থাৎ মোট নতুন মূল বেতন পুরোনোর প্রায় ১৯৮ শতাংশ, কিংবা প্রকৃত বৃদ্ধি প্রায় ৯৮ শতাংশ।
এখানেই প্রশ্নটি গুরুত্বপূর্ণ
অন্যদিকে ১৩তম গ্রেডে নতুন করে কেউ যোগ দিলে তার প্রারম্ভিক মূল বেতন হবে ২৪,০০০ টাকা। পুরোনো ১১,০০০ টাকার তুলনায় এটি প্রায় ১১৮ শতাংশ।
অর্থাৎ একই গ্রেডে—
প্রারম্ভিক বেতন:
১১,০০০ → ২৪,০০০ টাকা
প্রকৃত বৃদ্ধি ≈ ১১৮%
কিন্তু ১৫,৫০০ টাকা মূল বেতন পাওয়া দীর্ঘদিনের কর্মচারীর উদাহরণে—
১৫,৫০০ → ৩০,৭০০ টাকা
প্রকৃত বৃদ্ধি ≈ ৯৮%
এখান থেকেই কর্মচারীদের একাংশের প্রশ্ন—একই গ্রেডে দীর্ঘদিন চাকরি করে ইনক্রিমেন্টের মাধ্যমে বেতন বাড়ানোর পরও কেন নতুন বেতন কাঠামোয় সেই অতিরিক্ত চাকরিকাল ও অর্জিত বেতন বৃদ্ধির পূর্ণ প্রতিফলন দেখা যাচ্ছে না?
তবে এখানে একটি বিষয় পরিষ্কার করা জরুরি: শুধু প্রারম্ভিক বেতন বৃদ্ধির শতাংশ এবং ব্যক্তিগত পে-ফিক্সেশনের শতাংশ সরাসরি তুলনা করলে পুরো চিত্র পাওয়া যায় না। কারণ নতুন বেতন নির্ধারণের ক্ষেত্রে কর্মচারীর ৩০ জুন ২০২৬-এর প্রকৃত মূল বেতন, সংশ্লিষ্ট পুরোনো স্কেলের প্রারম্ভিক ধাপ এবং নতুন স্কেলের নির্ধারিত ধাপ—সবগুলো বিবেচনায় নেওয়া হচ্ছে। গেজেটেও এই পদ্ধতিই নির্ধারণ করা হয়েছে।
২০১৫ সালের পদ্ধতির সঙ্গে তুলনাতেও উঠছে প্রশ্ন
২০১৫ সালের বেতনস্কেলেও নতুন বেতন নির্ধারণের ক্ষেত্রে পুরোনো বেতন থেকে সংশ্লিষ্ট প্রারম্ভিক ধাপের পার্থক্য বের করে নতুন স্কেলের প্রারম্ভিক বেতনের সঙ্গে তা যোগ করার পদ্ধতি ছিল। সমান ধাপ পাওয়া গেলে সেখানে এবং সমান ধাপ না থাকলে পরবর্তী উচ্চতর ধাপে বেতন নির্ধারণের বিধান ছিল।
অর্থাৎ সমস্যা শুধু নতুন পে-স্কেলের অঙ্কে নয়; কর্মচারীর পূর্ববর্তী সার্ভিস, অর্জিত ইনক্রিমেন্ট এবং নতুন স্কেলে সেই সার্ভিসের প্রতিফলন কীভাবে হচ্ছে—সেটিই মূল বিতর্ক।
‘যত বেশি চাকরি, তত বেশি সুবিধা’—নীতিটি কতটা প্রতিফলিত হচ্ছে?
একজন কর্মচারী চাকরিতে প্রবেশের পর প্রতিবছর ইনক্রিমেন্ট পেয়ে একই গ্রেডের উচ্চতর ধাপে উঠেছেন। ফলে তার বর্তমান মূল বেতন একজন নতুন নিয়োগপ্রাপ্ত কর্মীর চেয়ে স্বাভাবিকভাবেই বেশি।
কিন্তু নতুন পে-স্কেলে যদি প্রারম্ভিক বেতন বৃদ্ধির হার এবং পুরোনো কর্মচারীর পে-ফিক্সেশনের প্রকৃত বৃদ্ধির হারের মধ্যে বড় পার্থক্য তৈরি হয়, তাহলে দীর্ঘ চাকরিকাল বনাম নতুন নিয়োগ—এই দুই অবস্থানের বেতন ব্যবধান কতটা থাকা উচিত, সেটিই নীতিগত প্রশ্ন হয়ে দাঁড়ায়।
এই জায়গাতেই কর্মচারীদের একটি অংশ মনে করছেন, ২০১৫ সালের স্কেলের যে ধাপে একজন কর্মচারী ছিলেন, ২০২৬ সালের স্কেলেও যদি একই ধাপ-অবস্থান বা সমপর্যায়ের ধাপকে আরও সরাসরি বিবেচনায় নেওয়া হতো, তাহলে দীর্ঘদিনের চাকরিজীবীদের বেতন-অবস্থান আরও স্পষ্টভাবে সংরক্ষিত থাকত।
‘প্রহসনের পে-স্কেল’—অভিযোগের ভিত্তি কোথায়?
‘প্রহসনের পে-স্কেল’ কথাটি মূলত কর্মচারীদের অসন্তোষ ও মূল্যায়ন, কোনো সরকারি পরিভাষা নয়। এর পেছনে যে যুক্তিটি সামনে আসছে তা হলো—নতুন স্কেলে গ্রেডের প্রারম্ভিক বেতন ব্যাপক হারে বাড়লেও দীর্ঘদিন ধরে চাকরি করা কর্মচারীর ক্ষেত্রে একই হারে বৃদ্ধি নাও হতে পারে।
অন্যদিকে সরকারের প্রকাশিত কাঠামোতে বিভিন্ন গ্রেডের মূল বেতন উল্লেখযোগ্যভাবে বাড়ানো হয়েছে এবং নতুন বেতন নির্ধারণের জন্য নির্দিষ্ট সূত্রও দেওয়া হয়েছে। ফলে বিষয়টি মূল্যায়নের ক্ষেত্রে শুধু ‘গ্রেডের শুরু কত থেকে কত হয়েছে’—এটি দেখলে হবে না; প্রত্যেক কর্মচারীর ৩০ জুন ২০২৬-এর মূল বেতন ধরে পৃথক পে-ফিক্সেশন করতে হবে।
সবচেয়ে গুরুত্বপূর্ণ প্রশ্ন: ধাপভিত্তিক অবস্থান কি সংরক্ষণ করা যেত?
কর্মচারীদের উত্থাপিত দাবির মূল বক্তব্য হলো—২০১৫ সালের পে-স্কেলে একজন কর্মচারী যদি নির্দিষ্ট একটি ধাপে অবস্থান করতেন, ২০২৬ সালের পে-স্কেলেও তার সমপর্যায়ের ধাপ ধরে বেতন নির্ধারণ করলে দীর্ঘ চাকরিকাল, ইনক্রিমেন্ট ও অভিজ্ঞতার আর্থিক মূল্য আরও প্রত্যক্ষভাবে সংরক্ষিত হতো।
এতে নতুন নিয়োগপ্রাপ্ত কর্মী এবং দীর্ঘদিন চাকরিরত কর্মীর মধ্যে বেতন ব্যবধানও তুলনামূলকভাবে স্বচ্ছ থাকত।
তবে বাস্তবে নতুন গেজেট যে পদ্ধতি নির্ধারণ করেছে, তাতে পুরোনো স্কেলের প্রারম্ভিক বেতন ও কর্মচারীর বর্তমান মূল বেতনের পার্থক্য নতুন স্কেলের প্রারম্ভিক বেতনের সঙ্গে যোগ করে পরবর্তী নির্ধারিত ধাপে নেওয়ার নিয়ম অনুসরণ করা হচ্ছে।
সামনে সবচেয়ে বড় প্রয়োজন—স্বচ্ছ পে-ফিক্সেশন
এখন তাই প্রত্যেক কর্মচারীর জন্য আলাদাভাবে হিসাব করা প্রয়োজন—
- ৩০ জুন ২০২৬-এর মূল বেতন কত ছিল;
- সংশ্লিষ্ট পুরোনো স্কেলের প্রারম্ভিক বেতন কত;
- দুইটির পার্থক্য কত;
- নতুন স্কেলের প্রারম্ভিক বেতন কত;
- যোগফল কত দাঁড়ায়;
- নতুন স্কেলে তার সমান ধাপ আছে কি না;
- না থাকলে পরবর্তী কোন ধাপে বেতন নির্ধারিত হচ্ছে;
- এবং শেষ পর্যন্ত প্রকৃত বেতন বৃদ্ধির হার কত।
সরকারের iBAS++ পে-ফিক্সেশন ব্যবস্থাতেও কর্মচারীর পূর্ববর্তী বেতন নির্ধারণ ও সংশ্লিষ্ট তথ্যের ভিত্তিতে বেতন পুনর্নির্ধারণের ব্যবস্থা রয়েছে।
উপসংহার
নবম জাতীয় বেতনস্কেল ২০২৬ প্রকাশের পর মূল বিতর্ক এখন আর শুধু ‘বেতন কত বাড়ল’—এখানে সীমাবদ্ধ নেই। বরং বড় প্রশ্ন হলো, ‘কার বেতন কতটা বাড়ল এবং দীর্ঘ চাকরিকালের অর্জিত ইনক্রিমেন্ট নতুন স্কেলে কতটা মূল্য পেল?’
১৫,৫০০ টাকা মূল বেতন পাওয়া ১৩তম গ্রেডের কর্মচারীর উদাহরণটি সেই বিতর্কের একটি গুরুত্বপূর্ণ দিক তুলে ধরে। একই গ্রেডের প্রারম্ভিক বেতন ১১,০০০ থেকে ২৪,০০০ টাকা হওয়ায় বৃদ্ধির হার প্রায় ১১৮ শতাংশ হলেও, নির্দিষ্ট পে-ফিক্সেশন সূত্রে ১৫,৫০০ টাকা থেকে ৩০,৭০০ টাকা হলে প্রকৃত বৃদ্ধির হার প্রায় ৯৮ শতাংশ।
তাই নতুন পে-স্কেলের ন্যায়সংগত মূল্যায়নে শুধু নতুন স্কেলের শুরু এবং শেষের অঙ্ক নয়—পুরোনো স্কেলের প্রতিটি ধাপ থেকে নতুন স্কেলের সংশ্লিষ্ট ধাপে কর্মচারীরা কীভাবে স্থানান্তরিত হচ্ছেন, সেটিই সবচেয়ে গুরুত্বপূর্ণ বিষয়।
আর সেই জায়গাতেই এখন সরকারি কর্মচারীদের মধ্যে সবচেয়ে বড় প্রশ্নটি সামনে এসেছে—নতুন পে-স্কেল কি শুধু নতুন বেতন কাঠামো দিয়েছে, নাকি পুরোনো চাকরিকালের অর্জিত ধাপ ও ইনক্রিমেন্টের যথাযথ মূল্যও নিশ্চিত করেছে?